Semiconductores
Qué ha cambiado desde la edición 1
Han pasado dos semanas desde la edición 1 y el sector ha vivido a la vez su mejor temporada de resultados y una corrección bursátil fuerte. De media, las 22 compañías se mueven un −15,5 % desde el cierre del 21 de octubre de 2026 (mejor: NXPI +2,4 %; peor: MRVL −42,3 %). Estas son las novedades que cambian la lectura; el resto del informe se ha revisado entero y las fichas con resultados nuevos llevan la marca «actualizada».
Lo más importante de estas semanas
- La peor sesión desde 2020. El 5-nov el SOX perdió un 12,25 %, su peor día desde marzo de 2020, por el giro político sobre los centros de datos, los resultados flojos de Qualcomm y Arm y el miedo a un freno de la inversión. 28 de los 30 valores de SOXX están más de un 20 % por debajo de sus máximos. El viernes rebotó un 4,2 %, pero SOXX cierra la semana con −13,1 %.
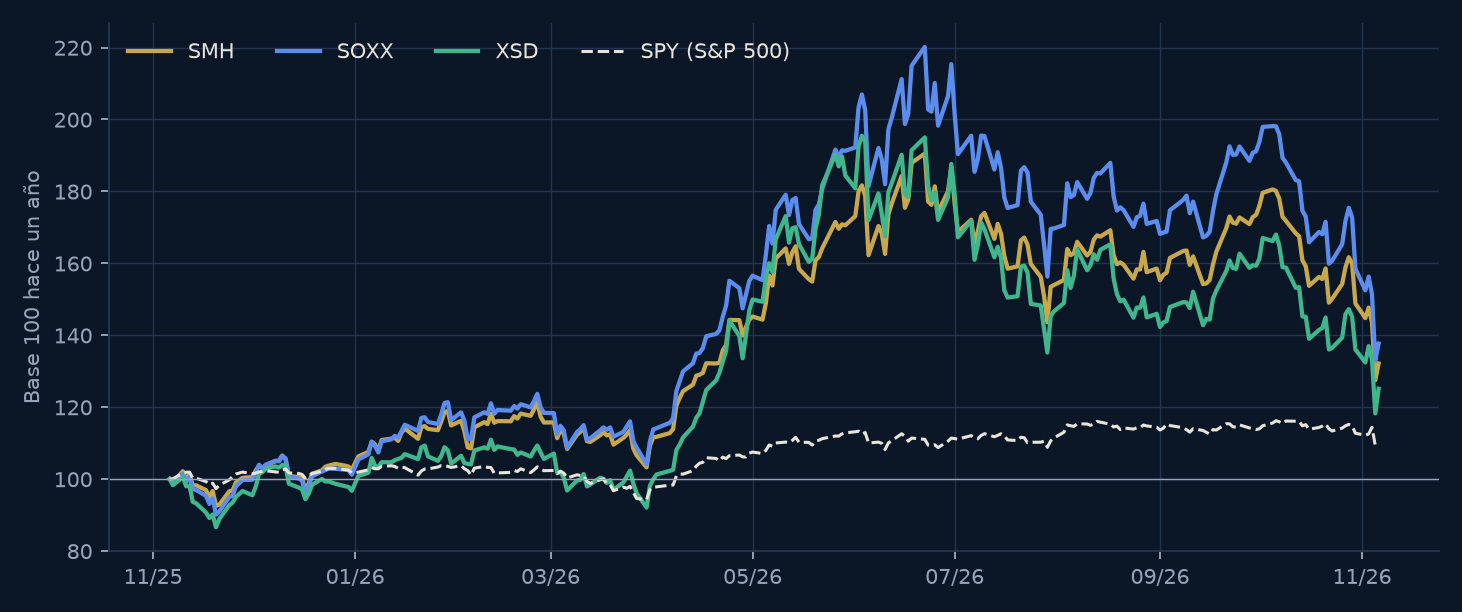
- La Bolsa corrigió con fuerza. SOXX perdió un 17,1 % en octubre y SMH un 14,2 %; desde la edición 1, SMH se mueve un −16,7 % frente al −4,9 % del S&P 500. El SOX encadenó ocho sesiones de caídas hasta el 16-oct, la racha más larga desde 2008.
- Resultados mejores que el precio. AMD (Data Center +97 % y guía de ~$17 Bn), Lam (récord, margen operativo del 40 %), KLA y Entegris superaron sus guías; NXP marcó récord con automoción por encima de $2 Bn. Aun así, guías que solo cumplían se castigaron: NXP −8,6 % y Lam entre −6 % y −9 % tras publicar.
- Aparece un freno de oferta. Lam limitó su guía de diciembre por la falta de algunos componentes y avisó de que seguirá limitando a los fabricantes en 2027. Es un freno nuevo, distinto del ciclo de demanda que analizaba la edición 1.
- Las grandes tecnológicas estiran el calendario. Microsoft rebajó su inversión de 2026 a $170 Bn por retrasos de GPU y espera acelerar en el 1S-2027; Alphabet mantuvo $195-205 Bn y Meta subió el suelo de su rango. Retraso, no recorte.
- Riesgo político nuevo. Las proyecciones del 4-nov dan a los demócratas el control del Congreso. Los semiconductores lideraron la caída de los futuros por el temor a un freno a los centros de datos; Goldman ve probable un recorte de ventajas fiscales y descarta una moratoria.
- El Radar confirma que el dinero sale. IA — Infraestructura y Semiconductores sigue en Distribución (confianza 22 %, antes 22 %), con un flujo institucional medio de −34,5 (antes −18,2) y el dinero saliendo; Semiconductores — Consumo e Industrial pasa de Acumulación a Distribución (confianza 7 %, antes 15 %), con un flujo institucional medio de −24,0 (antes +4,6) y el dinero saliendo.
- Cambios en las fichas. Marvell acuerda comprar Lumentum pagando en acciones (unos $115.000 M con deuda, según la prensa) y cae con fuerza por la dilución. Amkor baja de dos a una estrella de convicción (ingresos planos y guía por debajo del consenso). onsemi cumple la mejora de margen que la edición 1 dejaba por demostrar. Intel empeora su guía por el incidente de su fábrica en Israel. Qualcomm supera en ingresos pero guía un beneficio peor de lo esperado, y Arm marca un récord de ingresos (+27 %) con los centros de datos duplicando sus royalties.
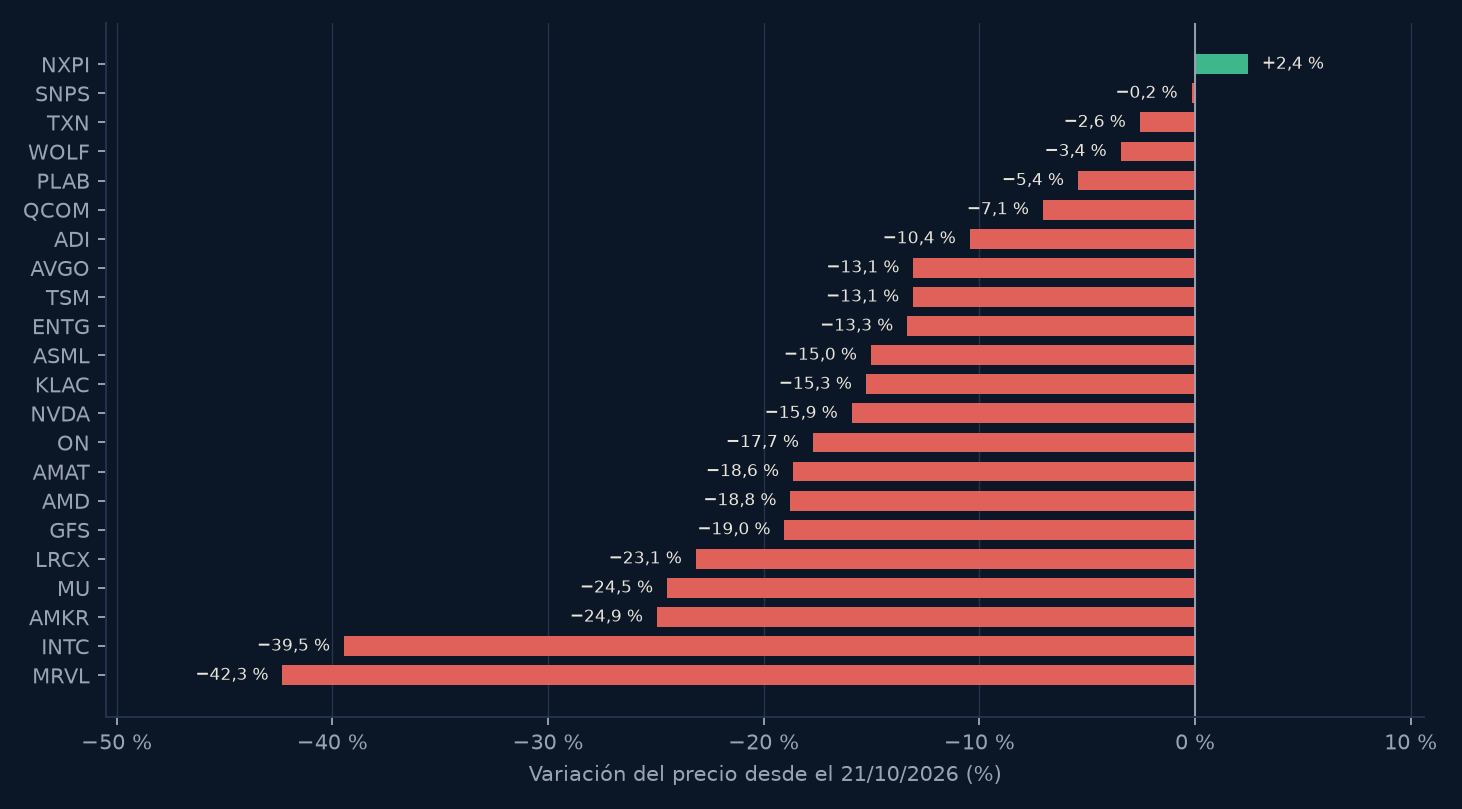
Valor a valor: precio, resultados y Radar desde la edición 1
| Ticker | Subsector | Precio ed. 1 | Precio hoy | Variación | Resultados en el periodo | Radar (OFI) |
|---|---|---|---|---|---|---|
| NXPI | Analógico y Potencia | $242,36 | $248,29 | +2,4 % | 3T el 27-oct: récord; guía justa | +24,7 → −5,0 |
| SNPS | Diseño y Software | $451,19 | $450,46 | −0,2 % | — | −29,0 → −15,4 |
| TXN | Analógico y Potencia | $284,65 | $277,36 | −2,6 % | — | +21,4 → −17,4 |
| WOLF | Materiales Avanzados | $24,64 | $23,79 | −3,4 % | — | sin cobertura |
| PLAB | Materiales Avanzados | $28,93 | $27,36 | −5,4 % | — | sin cobertura |
| QCOM | Diseño y Software | $177,96 | $165,41 | −7,1 % | 4T el 4-nov: ingresos por encima; guía de beneficio débil | −14,8 → +13,7 |
| ADI | Analógico y Potencia | $405,96 | $363,56 | −10,4 % | — | +1,4 → −40,7 |
| AVGO | Diseño y Software | $337,80 | $293,69 | −13,1 % | — | −16,9 → −38,4 |
| TSM | Fabricación y Encapsulado | $431,89 | $375,44 | −13,1 % | — | −8,4 → −39,6 |
| ENTG | Materiales Avanzados | $147,69 | $127,98 | −13,3 % | 3T el 29-oct: por encima de la guía | −4,9 → −39,5 |
| ASML | Equipamiento de Fabricación | $1.676,69 | $1.424,75 | −15,0 % | — | −12,6 → −44,5 |
| KLAC | Equipamiento de Fabricación | $163,43 | $138,49 | −15,3 % | Sep. el 28-oct: por encima de la guía | −38,2 → −51,0 |
| NVDA | Diseño y Software | $221,97 | $186,64 | −15,9 % | — | −22,1 → −58,3 |
| ON | Analógico y Potencia | $76,94 | $63,31 | −17,7 % | 3T el 2-nov: margen en mejora | +14,6 → −36,4 |
| AMAT | Equipamiento de Fabricación | $408,94 | $332,72 | −18,6 % | — | −44,9 → −52,5 |
| AMD | Diseño y Software | $552,72 | $449,04 | −18,8 % | 3T el 3-nov: récord; guía del 4T muy por encima | −12,8 → −11,4 |
| GFS | Fabricación y Encapsulado | $47,70 | $38,62 | −19,0 % | 3T el 4-nov: margen récord | sin cobertura |
| LRCX | Equipamiento de Fabricación | $260,81 | $200,44 | −23,1 % | Sep. el 21-oct: récord; guía limitada por componentes | −40,9 → −52,7 |
| MU | Fabricación y Encapsulado | $913,67 | $690,00 | −24,5 % | — | −23,9 → −40,3 |
| AMKR | Fabricación y Encapsulado | $43,73 | $32,82 | −24,9 % | 3T el 26-oct: por debajo del consenso | sin cobertura |
| INTC | Fabricación y Encapsulado | $92,96 | $56,28 | −39,5 % | 3T el 29-oct: guía del 4T a la baja | −31,4 → −39,6 |
| MRVL | Diseño y Software | $244,76 | $141,20 | −42,3 % | Sin resultados: compra de Lumentum (2-nov) | −6,0 → −56,3 |
Precios: cierre del 21 de octubre de 2026 frente al cierre del 6 de noviembre de 2026 (yfinance, rentabilidad por precio). Radar: OFI del 21 de octubre de 2026 frente al del 6 de noviembre de 2026.
Semiconductores: un Ciclo de IA con Márgenes Extremos y Riesgos Concentrados
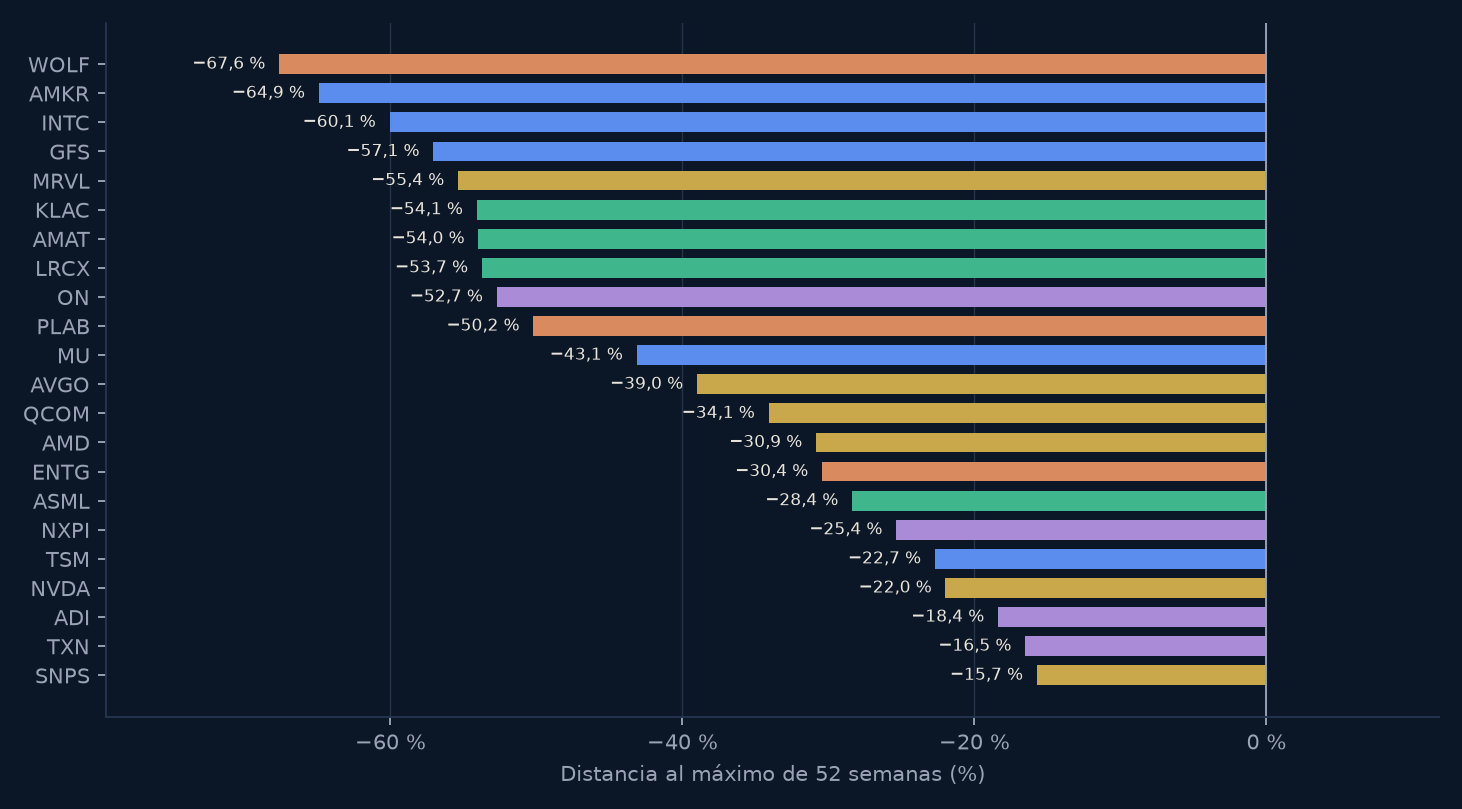
El sector sigue en un ciclo excepcional impulsado por la inversión en centros de datos de IA, y la temporada de resultados de finales de octubre lo ha confirmado: AMD casi duplicó su negocio de centros de datos y guía ~$17 Bn para el 4T, Lam Research y KLA superaron sus propias guías, Entegris pasó por primera vez de $1.000 M de ventas trimestrales y onsemi multiplicó por 2,75 sus ventas de IA para centros de datos. Nvidia facturó $96,2 Bn en su último trimestre y TSMC prevé crecer ~44 % en 2026. El crecimiento sigue sin ser homogéneo: Intel guía un 4T peor por un incidente en su fábrica de Israel y la caída del PC, Amkor decepciona con un margen del 18 % y Qualcomm sufre el precio de la memoria en móviles. Y aparece un freno nuevo: Lam reconoce que la falta de algunos componentes limitará a los fabricantes también en 2027. Mientras tanto, la Bolsa ha ido en sentido contrario: los ETFs del sector perdieron entre un 14 % y un 17 % en octubre, el índice SOX encadenó ocho sesiones de caídas (la racha más larga desde 2008) y las elecciones del 3-nov añaden un riesgo político para los centros de datos. El 5 de noviembre llegó el golpe: el SOX perdió un 12,25 % en una sola sesión, la peor desde marzo de 2020, y 28 de los 30 valores de SOXX quedaron más de un 20 % por debajo de sus máximos. Este informe separa quién se beneficia de la demanda de IA de quien sufre sus efectos secundarios, y distingue un buen negocio de un buen momento: el dinero institucional está saliendo de la narrativa aunque los resultados sigan siendo récord. En bolsa, a 2026-11-06 SMH está un 31 % por debajo de su máximo de 52 semanas y SOXX un 37 %, con −16,7 % y −19,7 % desde la edición 1 frente a −4,9 % del S&P 500 (rentabilidad por precio, cálculo propio); a 12 meses siguen en +29,1 % y +34,1 %. Entre las 22 compañías, 17 cotizan más de un 25 % por debajo de su máximo de 52 semanas.
Comparativa de los Cinco Subsectores
| Subsector | Sensibilidad al ciclo | Exposición a IA | Principal presión en 2026 | Qué mirar |
|---|---|---|---|---|
| Diseño y Software | Media-Alta | Muy alta (Nvidia, Broadcom, Marvell, AMD) | Concentración en el gasto de unos pocos clientes; handsets débiles (Qualcomm) | Guías de ingresos, clientes custom, margen bruto |
| Fabricación y Encapsulado | Alta | Alta (TSMC, Micron, Amkor) | Capex enorme (TSMC $60-64 Bn); pico del ciclo de memoria; turnaround de Intel | Utilización, margen bruto, capex frente a ingresos |
| Equipamiento de Fabricación | Alta | Alta (litografía, grabado, empaquetado avanzado) | Controles de exportación en China (Applied: ~$600 M) | Pedidos, WFE, peso de China en ventas |
| Materiales Avanzados | Media-Alta | Media | Wolfspeed con pérdidas; fotomáscaras con crecimiento bajo | Margen bruto, caja y deuda |
| Analógico y Potencia | Media-Alta | Media-Alta (potencia para centros de datos) | Recuperación tras el ajuste de inventarios; precios al alza | Ingresos secuenciales, margen bruto, inventarios |
Las Dinámicas Clave de 2026
El índice SOX cayó un 12,25 % el jueves 5-nov (cierre en 9.011 puntos), su peor sesión desde marzo de 2020, y quedó un 38 % por debajo de su récord del 22 de junio. SOXX perdió un 12,1 % y SMH un 11,2 %; Micron cayó un 17,5 %, AMD un 17,3 % y Lam un 16,4 %. El Nasdaq entró en corrección y el Dow perdió 1.800 puntos. Las causas citadas: el control demócrata del Congreso, con candidatos de ambos partidos en contra de los centros de datos, los resultados flojos de Qualcomm y Arm y el miedo a un freno en la inversión. 28 de los 30 valores de SOXX están ya más de un 20 % por debajo de sus máximos de cierre: mercado bajista en casi todo el sector. El viernes rebotó un 4,2 % (AMD +11 %, Lam +8,2 %), pero la semana se cierra con SOXX un 13,1 % abajo, su peor semana en más de año y medio.
El índice SOX encadenó ocho sesiones de caídas hasta el 16-oct, la racha más larga desde 2008, y en el mes SOXX perdió un 17,1 %, SMH un 14,2 % y XSD un 14,6 %. Las causas citadas son una inflación y unos tipos más altos de lo esperado, las dudas sobre cómo se financia con deuda la construcción de centros de datos y el aviso de Lam sobre la falta de componentes. Los resultados del mismo mes fueron mayoritariamente récord: la caída es de valoración y de posicionamiento, no de negocio (todavía).
Las proyecciones del 4-nov dan a los demócratas el control de las dos cámaras del Congreso. Los futuros del Nasdaq 100 cayeron cerca de un 2 % en la noche electoral y los semiconductores lideraron las caídas por el temor a más regulación de la IA y a un freno en la construcción de centros de datos. Goldman Sachs ve probable que se recorten las ventajas fiscales a los centros de datos y descarta una moratoria nacional. Es un riesgo nuevo de los próximos 6-24 meses que no existía en la edición 1.
Microsoft rebajó su inversión de 2026 a $170 Bn (desde $175 Bn) porque los retrasos de GPU de terceros pasan capacidad a 2027, y espera acelerar en el primer semestre de 2027; Alphabet mantuvo $195-205 Bn y Meta subió el suelo de su rango a $135-145 Bn. El gasto total sigue al alza, pero el calendario se estira: los proveedores con más dependencia del corto plazo son los más sensibles.
El CEO de TSMC afirma que la demanda de IA sigue superando la oferta; ASML dice que algunos clientes quieren pedir para 2029 y 2030 y que esperan escasez hasta al menos 2028; Micron prevé restricciones de oferta durante sus ejercicios 2027 y 2028 y ya ha cerrado la mayor parte del suministro de HBM de 2027 a precios muy superiores. Una oferta restringida sostiene precios y márgenes, pero hace al sector más sensible a cualquier recorte de inversión.
La escasez y el precio de la memoria benefician a Micron, pero Qualcomm explica la caída del 20 % de sus ventas de móviles porque los fabricantes recortan pedidos de chips ante la falta y el precio de la memoria. El mismo ciclo reparte ganadores y perdedores dentro del sector.
Applied Materials cifra en ~$600 M el efecto de los controles de exportación sobre su ejercicio 2026 y China ya es el 28 % de sus ventas (35 % hace un año). Nvidia reconoce que en su ejercicio 2026 quedó prácticamente excluida del mercado de computación de centros de datos chino y su guía del 3T no asume ingresos de China. En enero de 2026 se aplicó un arancel Sección 232 del 25 % a un conjunto estrecho de chips de IA; el resto de aranceles de semiconductores no está confirmado.
Texas Instruments facturó $6,06 Bn en el 3T (+28 % interanual) y dijo en julio que ejecutaba subidas de precio en el 3T con continuidad en el 4T y 2027; Analog Devices creció un 40 % y Microchip un 38 %. En la temporada de octubre, NXP facturó un récord de $3,79 Bn (+19 %) con automoción por encima de $2 Bn por primera vez, y onsemi mejoró su margen bruto por quinto trimestre seguido (41,2 %). El mercado castigó, aun así, guías que solo cumplían: NXP cayó un 8,6 % tras publicar. Es un ciclo de recuperación, no de explosión.
Micron con un 87 % de margen bruto y Nvidia con un 74 % guiado son niveles excepcionales para el sector. Que persistan depende de que la oferta siga restringida y de que los clientes mantengan el gasto: es lo que debe vigilar cualquier lectura a 6–24 meses.
Lectura del Radar: narrativas y valores
Las 22 compañías del informe se reparten en 2 narrativas del Radar; 18 tienen señal propia. La comparación es con el Radar del 21 de octubre de 2026, el último que recogió la edición 1. IA — Infraestructura y Semiconductores sigue en Distribución (confianza 22 %, antes 22 %), con un flujo institucional medio de −34,5 (antes −18,2) y el dinero saliendo; Semiconductores — Consumo e Industrial pasa de Acumulación a Distribución (confianza 7 %, antes 15 %), con un flujo institucional medio de −24,0 (antes +4,6) y el dinero saliendo.
Régimen de mercado del Radar: Neutral (53 sobre 100).
Valor a valor (Radar al cierre del 6 de noviembre de 2026)
| Ticker | Narrativa | OFI | OFI ed. 1 | RS 1m | Delta acumulado | Sobre MM50 | Rango 52 s | Confluencia |
|---|---|---|---|---|---|---|---|---|
| NVDA | IA — Infraestructura y Semiconductores | −58,3 | −22,1 | −13,0 % | venta confirmada | No | 29 % | 2/7 |
| AVGO | IA — Infraestructura y Semiconductores | −38,4 | −16,9 | −13,2 % | venta confirmada | No | 1 % | 1/7 |
| AMD | IA — Infraestructura y Semiconductores | −11,4 | −12,8 | −20,6 % | venta confirmada | No | 56 % | 1/7 |
| QCOM | IA — Infraestructura y Semiconductores | +13,7 | −14,8 | −0,2 % | acumulación (divergencia) | No | 34 % | 1/7 |
| MRVL | IA — Infraestructura y Semiconductores | −56,3 | −6,0 | −43,1 % | venta confirmada | No | 28 % | 1/7 |
| SNPS | IA — Infraestructura y Semiconductores | −15,4 | −29,0 | −6,1 % | venta confirmada | Sí | 50 % | 1/7 |
| TSM | IA — Infraestructura y Semiconductores | −39,6 | −8,4 | −11,6 % | venta confirmada | No | 48 % | 0/7 |
| INTC | IA — Infraestructura y Semiconductores | −39,6 | −31,4 | −40,7 % | venta confirmada | No | 21 % | 1/7 |
| MU | IA — Infraestructura y Semiconductores | −40,3 | −23,9 | −27,4 % | venta confirmada | No | 48 % | 1/7 |
| ASML | IA — Infraestructura y Semiconductores | −44,5 | −12,6 | −14,3 % | venta confirmada | No | 45 % | 1/7 |
| AMAT | IA — Infraestructura y Semiconductores | −52,5 | −44,9 | −28,8 % | venta confirmada | No | 22 % | 1/7 |
| LRCX | IA — Infraestructura y Semiconductores | −52,7 | −40,9 | −31,6 % | venta confirmada | No | 21 % | 0/7 |
| KLAC | IA — Infraestructura y Semiconductores | −51,0 | −38,2 | −23,6 % | venta confirmada | No | 15 % | 0/7 |
| ENTG | Semiconductores — Consumo e Industrial | −39,5 | −4,9 | −17,2 % | venta confirmada | No | 52 % | 0/7 |
| TXN | Semiconductores — Consumo e Industrial | −17,4 | +21,4 | +3,8 % | venta confirmada | No | 71 % | 1/7 |
| ADI | Semiconductores — Consumo e Industrial | −40,7 | +1,4 | −4,9 % | venta confirmada | No | 64 % | 0/7 |
| ON | IA — Infraestructura y Semiconductores | −36,4 | +14,6 | −12,8 % | venta confirmada | No | 21 % | 0/7 |
| NXPI | Semiconductores — Consumo e Industrial | −5,0 | +24,7 | +14,7 % | impulso confirmado | Sí | 45 % | 3/7 |
Sin cobertura del Radar (no forman parte de ninguna de nuestras 42 narrativas): GFS, AMKR, PLAB, WOLF. Se analizan solo en su ficha.
OFI: indicador propio de flujo institucional de −100 a +100. Delta acumulado: si el volumen comprador o vendedor confirma el movimiento del precio. Confluencia: cuántas de las 7 señales del sistema confirman el valor. Datos del Radar sin ningún cálculo nuevo; no son recomendaciones.
Subsector I — Diseño y Software
Compañías que diseñan los chips o las herramientas para diseñarlos, sin fabricarlos: el motor de la demanda de IA (Nvidia, Broadcom, AMD, Marvell), un caso de transición (Qualcomm, con el negocio móvil en retroceso) y el software de diseño de Synopsys. Concentran el mayor crecimiento del sector y también la mayor dependencia del gasto de unos pocos clientes.
Subsector II — Fabricación y Encapsulado
Quien fabrica y encapsula los chips: la fundición dominante (TSMC), un aspirante en reconstrucción (Intel), la memoria en pleno ciclo alcista (Micron), una fundición de nicho (GlobalFoundries) y el encapsulado avanzado (Amkor). Es el subsector con mayores necesidades de capital y mayor sensibilidad al ciclo.
Subsector III — Equipamiento de Fabricación
Las máquinas que fabrican los chips: litografía (ASML), depósito y grabado (Applied, Lam) y control de procesos (KLA). Venden a los fabricantes y por eso anticipan su inversión: la visibilidad es alta, pero la exposición a China y a los controles de exportación es el principal factor diferencial entre ellas.
Subsector IV — Materiales Avanzados
Materiales y consumibles que entran en la fabricación: filtración y materiales de pureza (Entegris), fotomáscaras (Photronics) y sustratos de carburo de silicio (Wolfspeed). Es el subsector más heterogéneo: un líder estable, un nicho de crecimiento bajo y una compañía con pérdidas.
Subsector V — Analógico y Potencia
Chips que convierten, miden y gestionan energía y señales: el motor de la industria y la automoción, con la potencia para centros de datos como nuevo catalizador. Tras dos años de ajuste de inventarios, 2026 muestra recuperación con precios al alza, pero sin el crecimiento explosivo del subsector de diseño.
Mapa amplio del sector — 34 empresas
Diseño, Propiedad Intelectual y Software -- sin Ficha
| Ticker | Empresa | Categoría | Posicionamiento |
|---|---|---|---|
| CDNS | Cadence Design Systems | Software EDA | Rival de Synopsys: 2T-2026 con ingresos de $1,584 Bn y backlog récord de $8,1 Bn; guía 2026 de $6,26-6,34 Bn (+19 %) -- sin ficha propia |
| ARM | Arm Holdings (ADR) | Propiedad intelectual | 2T FY27 (4-nov): ingresos récord de $1,44 Bn (+27 %), licencias $773 M y royalties $670 M (+8 %, por debajo de lo esperado según una fuente); royalties de centros de datos duplicados; −13,1 % el 5-nov y −15,2 % en la semana -- sin ficha propia |
Analógico, RF y Potencia -- sin Ficha
| Ticker | Empresa | Categoría | Posicionamiento |
|---|---|---|---|
| MCHP | Microchip Technology | Microcontroladores | 2T FY27 (5-nov): ventas récord de $1,622 Bn (+42 %), con $53 M puntuales; guía de diciembre de −3 % a +1 % trimestral, por debajo de lo esperado: −10 % el 6-nov -- sin ficha propia |
| STM | STMicroelectronics (NYSE) | Analógico y potencia | 3T-2026 (29-oct): ingresos de $3,76 Bn (+17,9 %) y margen bruto del 37,3 %; guía del 4T de $4,15 Bn y 39 % -- sin ficha propia |
| MPWR | Monolithic Power Systems | Gestión de potencia | 3T-2026 (29-oct): ingresos de ~$1,2 Bn (+63 %) y margen bruto GAAP del 55,4 %; recompra adicional de $500 M -- sin ficha propia |
| SWKS | Skyworks Solutions | RF | Radiofrecuencia para móviles -- sin ficha propia |
Equipamiento y Metrología -- sin Ficha
| Ticker | Empresa | Categoría | Posicionamiento |
|---|---|---|---|
| TER | Teradyne | Pruebas | Equipos de pruebas de semiconductores -- sin ficha propia |
| ONTO | Onto Innovation | Metrología | Inspección y metrología de proceso -- sin ficha propia |
| ACLS | Axcelis Technologies | Implantación iónica | 3T-2026 (5-nov): ingresos de $237,8 M, por encima de su guía (~$230 M), y margen bruto del 41 % -- sin ficha propia |
| MKSI | MKS Inc. | Subsistemas | Subsistemas de vacío, gas y potencia para equipos -- sin ficha propia |
Europeas y Asiáticas con ADR OTC -- sin Ficha
| Ticker | Empresa | País | Posicionamiento |
|---|---|---|---|
| IFNNY | Infineon Technologies (ADR OTC) | Alemania | Potencia y automoción -- ADR OTC, sin ficha propia |
| RNECY | Renesas Electronics (ADR OTC) | Japón | Microcontroladores de automoción -- ADR OTC, sin ficha propia |
Referencia -- Cotizadas con Acceso Limitado (no cuentan en el total)
| Ticker | Empresa | Mercado | Posicionamiento |
|---|---|---|---|
| 000660.KS | SK hynix | Corea del Sur | Gran fabricante de memoria y HBM -- cotiza en Corea; referencia sin ficha |
| 005930.KS | Samsung Electronics | Corea del Sur | Memoria, fundición y consumo -- cotiza en Corea; referencia sin ficha |
| 8035.T | Tokyo Electron | Japón | Equipos de fabricación -- cotiza en Tokio; referencia sin ficha |
| 0981.HK | SMIC | Hong Kong / China | Mayor fundición china -- sujeta a restricciones de EE. UU.; referencia sin ficha |
ETFs y vehículos de inversión
| Ticker | Nombre | Activos aprox. | Comisión (TER) | Exposición |
|---|---|---|---|---|
| SMH | VanEck Semiconductor ETF | ~$74,9 Bn (yfinance, 21-oct-2026) | 0.35 % | Semiconductores globales de gran capitalización, muy concentrado en los mayores valores |
| SOXX | iShares Semiconductor ETF | ~$48,4 Bn (yfinance, 21-oct-2026) | 0.34 % | Compañías de semiconductores de EE. UU. con ponderación por capitalización (índice y límites de peso: ver emisor) |
| SOXQ | Invesco PHLX Semiconductor ETF | ~$3,2 Bn (yfinance, 21-oct-2026) | 0.19 % | Réplica del índice PHLX Semiconductor de EE. UU. con TER bajo |
| XSD | State Street SPDR S&P Semiconductor ETF | ~$3,1 Bn (yfinance, 21-oct-2026) | 0.35 % | Semiconductores de EE. UU. con ponderación igual: menor peso de los gigantes |
| PSI | Invesco Semiconductors ETF | ~$2,9 Bn (yfinance, 21-oct-2026) | 0.55 % | Índice dinámico de semiconductores de EE. UU. con filtros de selección |
El mayor del grupo por activos y la referencia de liquidez; muy concentrado en pocos valores, así que su evolución depende sobre todo de las mayores compañías de IA. Las cifras de activos varían mucho entre fuentes y fechas (artículos de abril de 2026 citan entre $22 y $28 Bn).
Alternativa con un TER similar a SMH y una composición algo distinta; ambos comparten buena parte de los mayores valores. TER 0,34 % según ETFdb y Dividend.com (yfinance: 0,33 %).
Réplica del índice PHLX Semiconductor con un TER casi a la mitad del de SOXX o SMH, a cambio de un tamaño y liquidez bastante menores.
Reduce la concentración en los gigantes y da más peso a medianas y pequeñas compañías: un perfil de mayor diversificación y de mayor volatilidad.
El TER más alto del grupo (0,55 %, con algunas fuentes en 0,56 %) con una selección por factores; solo se justifica por la metodología del índice.
Comparativa de vehículos
| Vehículo | Mejor para | Concentración | Liquidez (volumen medio 3M, calc. propio) | TER |
|---|---|---|---|---|
| SMH | Referencia de tamaño y liquidez | Alta (pocos valores pesan mucho) | $4.524 M diarios | 0.35 % |
| SOXX | Alternativa de gran tamaño | Alta | $4.349 M diarios | 0.34 % |
| SOXQ | Réplica PHLX con menor TER | Alta | $144 M diarios | 0.19 % |
| XSD | Menor concentración | Baja (ponderación igual) | $58 M diarios | 0.35 % |
| PSI | Selección dinámica (TER alto) | Media (selección por factores) | $61 M diarios | 0.55 % |
Seguimiento a 6–24 Meses: Castigadas, Valoración Relativa y Escenarios
Comportamiento bursátil de los ETFs del sector (cálculo propio, cierre del 2026-11-06; precios con retraso)
| ETF | Desde ed. 1 | 1m | 3m | 12m (precio) | 12m (total) | vs máx. 52 s | 12m vs SPY (pp) |
|---|---|---|---|---|---|---|---|
| SMH | −16,7 % | −23,6 % | −18,5 % | +29,1 % | +29,5 % | −30,6 % | +20,5 % |
| SOXX | −19,7 % | −27,3 % | −22,6 % | +34,1 % | +34,5 % | −37,5 % | +25,6 % |
| SOXQ | −18,5 % | −25,7 % | −21,8 % | +30,4 % | +30,9 % | −35,9 % | +21,9 % |
| XSD | −13,7 % | −21,3 % | −20,8 % | +22,7 % | +22,9 % | −36,0 % | +14,2 % |
| PSI | −20,2 % | −31,4 % | −27,7 % | +32,3 % | +32,3 % | −45,1 % | +23,8 % |
| SPY (S&P 500) | −4,9 % | −5,0 % | −4,9 % | +8,5 % | — | −5,6 % | — |
Castigo y causa documentada de las 22 compañías (ordenadas por distancia al máximo de 52 semanas; cálculo propio)
| Ticker | Frente a máx. 52 s | Desde ed. 1 | 12m (precio) | Clasificación editorial | Causa documentada (ver fuentes) |
|---|---|---|---|---|---|
| WOLF | −67,6 % | −3,4 % | +17,5 % | F — riesgo de insolvencia y dilución | Margen bruto −25 %; pérdida de $145 M |
| AMKR | −64,9 % | −24,9 % | −10,2 % | E — empaquetado sin crecimiento | Ingresos planos y guía bajo consenso; margen ~18 % |
| INTC | −60,1 % | −39,5 % | +46,6 % | E — reconstrucción con riesgo alto | Guía del 4T a la baja (margen 38 %) e incidente en Israel; foundry externa de $411 M |
| GFS | −57,1 % | −19,0 % | +8,4 % | E — fundición de nicho de margen bajo | Margen récord del 31,4 %, aún bajo |
| MRVL | −55,4 % | −42,3 % | +52,0 % | B — crecimiento con opcionalidad custom | Compra de Lumentum pagada en acciones (dilución); aceleración custom en el 2S FY27 · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| KLAC | −54,1 % | −15,3 % | +12,9 % | A — líder de calidad | Sin debilidad documentada; guía de diciembre por verificar · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| AMAT | −54,0 % | −18,6 % | +38,1 % | A — líder con exposición a China | China 28 % de ventas; ~$600 M por controles · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| LRCX | −53,7 % | −23,1 % | +21,4 % | B — alta sensibilidad a memoria | Guía de diciembre limitada por falta de componentes · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| ON | −52,7 % | −17,7 % | +26,4 % | C — recuperación con margen en mejora | Margen 41,2 % (quinto trimestre de mejora) · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| PLAB | −50,2 % | −5,4 % | +17,6 % | C — nicho de crecimiento bajo | +2,7 % interanual · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| MU | −43,1 % | −24,5 % | +190,5 % | D — ciclo en pico | Margen bruto del 87 %: normalización por vigilar |
| AVGO | −39,0 % | −13,1 % | −18,2 % | B — crecimiento rentable | Guía del 4T ligeramente bajo consenso según una fuente · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| QCOM | −34,1 % | −7,1 % | −8,0 % | E — transición fuera del móvil | Móviles débiles; guía de beneficio del 1T FY27 bajo consenso y capex al alza |
| AMD | −30,9 % | −18,8 % | +75,2 % | B — crecimiento con margen estable | Guía del 4T muy por encima del consenso; margen ~55 % sin expansión · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| ENTG | −30,4 % | −13,3 % | +44,6 % | C — consumible recurrente | Apalancamiento neto ~3x; crecimiento acelerando · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| ASML | −28,4 % | −15,0 % | +36,5 % | A — líder con visibilidad | Bookings y guía 2027 sin verificar · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| NXPI | −25,4 % | +2,4 % | +18,0 % | C — defensiva industrial/automoción | Guía del 4T ligeramente bajo lo esperado · Caída >25 % sin deterioro operativo documentado: la causa citada es de valoración y flujo |
| TSM | −22,7 % | −13,1 % | +27,9 % | A — líder con riesgo geográfico | Capex de $60-64 Bn y concentración en Taiwán |
| NVDA | −22,0 % | −15,9 % | −4,4 % | A — líder con riesgo de concentración | Sin debilidad operativa; vigilar dependencia de pocos clientes y valoración |
| ADI | −18,4 % | −10,4 % | +54,1 % | A — líder de calidad | Sin debilidad documentada |
| TXN | −16,5 % | −2,6 % | +69,6 % | A — recuperación con precios | Parte del crecimiento viene de subidas de precio |
| SNPS | −15,7 % | −0,2 % | +10,1 % | A — líder de calidad | Sin debilidad documentada; integración de Ansys |
Candidatas castigadas o en transición: qué cambiaría la lectura y qué la invalidaría
| Ticker | Qué tendría que ocurrir | Qué invalidaría la tesis de recuperación |
|---|---|---|
| QCOM | Ingresos de móviles que dejan de caer y automoción/IoT que compensan el retroceso (objetivo $40 Bn no móvil en FY29) | Nuevas caídas de móviles Android por escasez o precio de la memoria; automoción que se frena |
| INTC | Recuperación de la Fab 28 en el 1T-2027 y clientes externos de 18A/14A con volumen relevante (hoy $411 M) | Margen no-GAAP por debajo del 38 % guiado o foundry externa estancada mientras el capex supera $20 Bn |
| MU | Normalización gradual de márgenes sin colapso de beneficios; HBM de 2027 contratada a precios actuales | Caída de precios de DRAM/HBM o recorte de gasto de los clientes de IA |
| GFS | Margen bruto por encima del 31,5 % guiado con ingresos de $2.000 M o más | Margen bruto estancado o pérdida de clientes de automoción/industrial |
| WOLF | Margen bruto positivo y reducción de deuda sin más dilución | Pérdidas persistentes que consuman la caja de $1,1 Bn |
| PLAB | Crecimiento de circuitos integrados por encima del 5 % con gama alta en aumento | Retrasos de diseños de clientes que sigan frenando los ingresos |
| AMKR | Vuelta al crecimiento interanual y margen bruto por encima del 19 % | Otro trimestre plano con capex de ~$2,5 Bn |
Valoración relativa (yfinance, datos de terceros al 2026-11-06; se omiten con «—» los valores no fiables, p. ej. por mezcla de divisas en ADR; pueden incluir partidas extraordinarias; en un sector con márgenes extremos los múltiplos de un año pico no son comparables con los de un ciclo medio)
| Ticker | PER forward | EV/EBITDA | Rentab. FCF | Dividend yield | Deuda neta/EBITDA | Margen operativo | ROE % |
|---|---|---|---|---|---|---|---|
| NVDA | 12,7 | 22,2 | 0,9 % | 0,5 % | −0,1x | 66,2 % | 117,2 |
| AVGO | 16,7 | 27,5 | 2,2 % | 0,9 % | 0,7x | 54,3 % | 44,2 |
| AMD | 30,0 | 65,5 | 1,0 % | — | −0,6x | 21,2 % | 10,2 |
| QCOM | 17,1 | 17,4 | 5,1 % | 2,2 % | 0,8x | 15,4 % | 33,8 |
| MRVL | 21,8 | 43,9 | 1,9 % | 0,2 % | 0,5x | 16,7 % | 16,5 |
| SNPS | 24,2 | 45,1 | 4,0 % | — | 3,5x | 14,5 % | 3,7 |
| TSM | 16,9 | 3,4 | — | 1,0 % | −0,9x | 58,7 % | 41,9 |
| INTC | 32,6 | 16,3 | 0,3 % | — | −0,2x | 15,6 % | −9,6 |
| MU | 4,0 | 6,8 | 3,7 % | 0,1 % | −0,4x | 80,7 % | 88,3 |
| GFS | 15,9 | 10,4 | 2,0 % | 1,2 % | −0,3x | 12,1 % | 6,2 |
| AMKR | 13,4 | 6,0 | −7,3 % | 1,0 % | 0,2x | 11,3 % | 13,6 |
| ASML | 23,6 | — | 1,9 % | 0,7 % | −0,7x | 44,4 % | 65,6 |
| AMAT | 20,2 | 25,8 | 1,2 % | 0,6 % | −0,2x | 33,7 % | 41,1 |
| LRCX | 18,1 | 24,4 | 1,8 % | 0,7 % | −0,4x | 40,0 % | 70,1 |
| KLAC | 21,6 | 27,6 | 1,6 % | 0,7 % | 0,2x | 45,0 % | 91,4 |
| ENTG | 25,6 | 22,6 | 2,6 % | 0,3 % | 3,0x | 22,3 % | 9,6 |
| PLAB | 13,5 | 5,1 | 1,8 % | — | −2,4x | 21,1 % | 13,8 |
| WOLF | −3,8 | — | — | — | — | −65,6 % | 1,8 |
| TXN | 26,2 | 24,2 | 1,9 % | 2,2 % | 0,5x | 47,5 % | 39,7 |
| ADI | 25,0 | 26,4 | 2,4 % | 1,2 % | 1,0x | 39,5 % | 12,2 |
| ON | 15,4 | 12,9 | 6,5 % | — | 0,2x | 22,2 % | 8,3 |
| NXPI | 14,0 | 13,0 | 6,5 % | 1,6 % | 1,3x | 32,3 % | 28,7 |
Respuesta esperada a cinco escenarios macro (análisis cualitativo, sin probabilidades)
| Escenario | Resistirían mejor | Más vulnerables | Razón |
|---|---|---|---|
| Recesión | Synopsys, Texas Instruments, Analog Devices, KLA | Micron, Lam Research, Wolfspeed, Qualcomm | Software y analógico recurrente frente a memoria y equipos de capital, muy cíclicos |
| Aterrizaje suave | TSMC, ASML, Nvidia, Broadcom | Intel, GlobalFoundries, Photronics | La demanda de IA se mantiene; los negocios maduros o de nicho crecen poco |
| Crecimiento superior al esperado | Micron, Lam Research, AMD, Marvell | Qualcomm, Texas Instruments | Mayor gasto en memoria y capacidad; el analógico sube menos |
| Inflación persistente | ASML, KLA, Synopsys | Amkor, GlobalFoundries, onsemi | Poder de precios y márgenes altos frente a modelos de margen bruto bajo y capex alto |
| Tipos de interés más altos durante más tiempo | Nvidia, Synopsys, Analog Devices | Wolfspeed, Intel, Amkor | Balances con caja o flujo fuerte frente a compañías con deuda o capex financiado externamente |
Plan de seguimiento (estados no vinculantes: no son órdenes de compra ni de venta)
| Ticker | Estado | Próximo catalizador conocido | Métrica a vigilar | Invalidaría la tesis | Revisión T&S |
|---|---|---|---|---|---|
| TSM | VIGILAR | Ventas mensuales y guía del 4T ($52,3-54,3 Bn) | Margen bruto y capex frente a ingresos | Margen bruto por debajo del 63 % con capex al alza | 2026-12-15 |
| ASML | VIGILAR | Guía 4T €14,2-15,2 Bn; pedidos del 4T | Bookings y capacidad 2028 | Guía de 2027 por debajo de 2026 | 2027-01-28 |
| KLAC | VIGILAR | Trimestre de diciembre (guía ~$4,7 Bn, por verificar) | Ingresos y margen | Ingresos por debajo de $4,4 Bn | 2027-01-28 |
| SNPS | VIGILAR | Resultados del 4T FY26 (9-dic) | Backlog y crecimiento orgánico | Backlog en descenso | 2026-12-10 |
| ADI | VIGILAR | Resultados del 4T FY26 (24-nov; guía $4,3 Bn) | Margen bruto vs 67,3 % | Margen bruto por debajo del 65 % | 2026-11-25 |
| NVDA | INVESTIGAR | Resultados del 3T FY27 (17-nov) | Guía frente a $108 Bn y margen vs 74 % | Guía por debajo de $100 Bn o margen por debajo del 70 % | 2026-11-18 |
| AVGO | INVESTIGAR | Resultados del 4T FY26 (9-dic; IA $21,7 Bn) | Ingresos de IA frente a la guía | IA por debajo de $20 Bn | 2026-12-10 |
| AMD | INVESTIGAR | Guía del 4T (~$17 Bn) | Data Center +50 % secuencial y margen ~55 % | Data Center por debajo de la guía o margen por debajo del 54 % | 2027-02-05 |
| MRVL | INVESTIGAR | Resultados del 3T FY27 (1-dic) y condiciones de la compra de Lumentum | Ingresos custom, dilución y deuda tras la compra | Guía FY28 rebajada o compra que no aporta crecimiento | 2026-12-02 |
| TXN | VIGILAR | Guía del 4T ($5,80-6,30 Bn) | Ingresos y precio | Guía por debajo del rango | 2027-01-27 |
| NXPI | VIGILAR | Guía del 4T ($3,85 Bn) | Automoción a doble dígito | Automoción en descenso | 2027-02-02 |
| AMAT | INVESTIGAR | Resultados del 4T FY26 (12-nov) | Peso de China y guía | China por encima del 30 % con ingresos bajando | 2026-11-13 |
| LRCX | INVESTIGAR | Trimestre de diciembre (guía $8,6 Bn) | Ingresos y evolución de la falta de componentes | Ingresos por debajo de $8,2 Bn | 2027-01-28 |
| ENTG | VIGILAR | Capital Markets Day (9-nov) y guía del 4T ($1.025-1.055 M) | Ventas y deuda | Ventas por debajo de $1.025 M | 2026-11-10 |
| MU | INVESTIGAR | Resultados del 1T FY27 (23-dic; guía $61,5 Bn) | Margen bruto vs 86 % | Margen por debajo del 80 % con precios de DRAM en caída | 2026-12-24 |
| ON | VIGILAR | Guía del 4T ($1.715-1.815 M) | Margen bruto vs 41,5-43,5 % | Margen por debajo del 41 % | 2027-02-09 |
| AMKR | DESCARTAR | Guía del 4T ($1,9-2,0 Bn) | Crecimiento interanual y margen | Vuelta al crecimiento con margen >19 % reabriría el estudio | 2027-02-01 |
| QCOM | INVESTIGAR | Guía del 1T FY27 ($10,4-11,2 Bn; BPA $2,15-2,35) | Móviles, automoción y capex | Ingresos del 1T por debajo de $10,4 Bn | 2027-02-05 |
| INTC | INVESTIGAR | Guía del 4T ($15-16 Bn; margen 38 %) | Fab 28 de Israel y foundry externa | Margen por debajo del 38 % o foundry externa sin crecer | 2027-01-29 |
| GFS | DESCARTAR | Guía del 4T ($2.000 M; margen 31,5 %) | Margen bruto | Margen sostenido por encima del 32 % reabriría el estudio | 2027-02-15 |
| PLAB | DESCARTAR | Guía del 4T ($207-227 M, no confirmada) | Crecimiento de circuitos integrados | Crecimiento por encima del 5 % reabriría el estudio | 2026-12-15 |
| WOLF | DESCARTAR | Resultados del 1T FY27 (no localizados) | Margen bruto y caja | Margen bruto positivo y menos deuda reabriría el estudio | 2026-12-15 |
Fuentes de los hechos corporativos, de mercado y de los ETFs (consultadas el 21-oct, el 4-nov y el 7-nov-2026)
| Fuente / dato | Fecha | Enlace |
|---|---|---|
| Sector: resumen de perspectivas (Manulife; TechInsights; Infosys) | 2025-2026 | siliconsemiconductor.net |
| TSMC 3T-2026 (revenue, margen y capex) | 15-oct-2026 | www.crnasia.com |
| ASML 3T-2026 (6-K) | 14-oct-2026 | www.sec.gov |
| Nvidia 2T FY27 | 26-ago-2026 | www.nasdaq.com |
| Micron 4T FY26 (MarketBeat; fuentes secundarias) | 30-sep-2026 | www.marketbeat.com |
| Broadcom 3T FY26 (8-K) | 2-sep-2026 | www.sec.gov |
| AMD 3T-2026 (8-K) | 3-nov-2026 | www.sec.gov |
| AMD 3T-2026: guía y llamada (Investing.com) | 3-nov-2026 | www.investing.com |
| Intel 3T-2026 (8-K) | 29-oct-2026 | www.sec.gov |
| Intel 3T-2026: guía e incidente de Israel (BigGo Finance) | 29-oct-2026 | finance.biggo.com |
| Lam Research trimestre a sep-2026 (8-K resumido) | 21-oct-2026 | www.stocktitan.net |
| Lam Research: llamada con inversores | 21-oct-2026 | www.fool.com |
| KLA trimestre a sep-2026 (8-K) | 28-oct-2026 | www.sec.gov |
| KLA: guía de diciembre (FourWeekMBA; secundaria) | oct-2026 | fourweekmba.com |
| NXP 3T-2026 (8-K) | 27-oct-2026 | www.sec.gov |
| onsemi 3T-2026 (8-K) | 2-nov-2026 | www.sec.gov |
| Entegris 3T-2026 (8-K) | 29-oct-2026 | www.sec.gov |
| Amkor 3T-2026 (8-K) | 26-oct-2026 | www.sec.gov |
| GlobalFoundries 3T-2026 (nota oficial) | 4-nov-2026 | investors.gf.com |
| Texas Instruments 3T-2026 (8-K) | 21-oct-2026 | www.sec.gov |
| Analog Devices 3T FY26 | 19-ago-2026 | www.analog.com |
| Microchip 1T FY27 (8-K) | 6-ago-2026 | www.sec.gov |
| Qualcomm 4T FY26: resultados y guía (AP / WTOP) | 4-nov-2026 | wtop.com |
| Qualcomm 4T FY26: reacción y capex (investingLive) | 4-nov-2026 | investinglive.com |
| Arm 2T FY27 (nota oficial) | 4-nov-2026 | newsroom.arm.com |
| Caída del 5-nov: peor día desde 2020 (Bloomberg) | 5-nov-2026 | www.bloomberg.com |
| 28 de 30 valores de SOXX en mercado bajista (Benzinga) | 5-nov-2026 | www.benzinga.com |
| Segundo peor día registrado del SOXX (24/7 Wall St.) | 6-nov-2026 | 247wallst.com |
| Rebote del 6-nov y balance de la semana (Yahoo Finance) | 6-nov-2026 | finance.yahoo.com |
| Microchip 2T FY27 (nota oficial, GlobeNewswire) | 5-nov-2026 | www.globenewswire.com |
| Axcelis 3T-2026 (8-K, SEC) | 5-nov-2026 | www.sec.gov |
| Qualcomm 3T FY26 (Futurum) | 29-jul-2026 | futurumgroup.com |
| Marvell 2T FY27 | 27-ago-2026 | investor.marvell.com |
| Synopsys 3T FY26 (8-K) | 26-ago-2026 | www.sec.gov |
| Wolfspeed 4T FY26 (8-K) | 19-ago-2026 | www.sec.gov |
| Photronics 3T FY26 (8-K) | 26-ago-2026 | www.sec.gov |
| STMicroelectronics 3T-2026 | 29-oct-2026 | capital.com |
| Monolithic Power Systems 3T-2026 (8-K) | 29-oct-2026 | www.sec.gov |
| Racha de caídas del SOX y causas (Investing.com) | 16-oct-2026 | www.investing.com |
| Rentabilidad de SOXX, SMH y XSD en octubre (Benzinga) | nov-2026 | www.benzinga.com |
| Inversión de Microsoft y Alphabet (CNBC) | 29-oct-2026 | www.cnbc.com |
| Elecciones y centros de datos: reacción de futuros (CNBC) | 3/4-nov-2026 | www.cnbc.com |
| Elecciones: riesgo para centros de datos (Seeking Alpha; cita a Goldman Sachs) | 4-nov-2026 | seekingalpha.com |
| Resultado electoral: control del Congreso (CNN) | 4-nov-2026 | www.cnn.com |
| Marvell: conversaciones para comprar Lumentum (Motley Fool) | 29-oct-2026 | www.fool.com |
| Marvell: acuerdo de compra de Lumentum en acciones (Motley Fool) | 2-nov-2026 | www.fool.com |
| Aranceles Sección 232 a chips de IA | 14-ene-2026 | www.axios.com |
| SOXX: TER (ETFdb) | 2026 | etfdb.com |
| PSI: TER y activos (Dividend.com/Yahoo) | ago-2026 | www.dividend.com |
Comprobaciones pendientes (no se han podido verificar y no se usan como dato)
| Punto | Motivo |
|---|---|
| Guía de diciembre de KLA (~$4,7 Bn) | Solo fuentes secundarias; comprobar en la nota oficial |
| Guía del 4T de GlobalFoundries | Fuentes secundarias que citan la nota del 4-nov |
| Crecimiento de AMD de más del 80 % en 2027 | Una sola fuente secundaria |
| Cifras del 4T FY26 de Qualcomm (ingresos GAAP $10,32 Bn; móviles ~$5,1 Bn) | Agencias y prensa del 4-nov; la nota oficial no se ha localizado aún |
| Royalties de Arm por debajo de lo esperado ($670 M frente a ~$721 M) | Una sola fuente secundaria |
| Resultados del 1T FY27 de Wolfspeed; resultados de Cadence y Teradyne | No localizados a 4-nov-2026 |
| Cifras de Micron (4T FY26 y guía) y de TSMC (3T-2026) | Fuentes secundarias; comprobar en sus notas oficiales |
| Bookings del 3T y guía de 2027 de ASML; guía del 4T FY26 de Applied Materials | No localizados |
| Cifras de FY27 y FY28 elevadas por Marvell | No localizadas |
| Resultado electoral definitivo | Proyecciones de medios del 4-nov; escaños sin certificar |
| Causa principal de la caída del 5-nov | Las fuentes citan elecciones, resultados de Qualcomm/Arm y miedo a la inversión sin una causa única |
| Guía del 4T de Axcelis | No localizada en la nota del 5-nov |
| Importe y condiciones de la compra de Lumentum por Marvell (~$115.000 M con deuda) | Cifra de prensa; comprobar en la nota oficial de Marvell |
| Precios actuales de DRAM y NAND; nivel del índice SOX | No localizados |
| TER y activos de los ETFs | Fuentes con fechas y cifras distintas; comprobar en el emisor |
Catalizadores, riesgos y escenarios
Catalizadores — horizonte 6-24 meses
| Catalizador | Cuándo | Impacto |
|---|---|---|
| Resultados de Nvidia (3T FY27): ingresos frente a la guía de $108 Bn y margen frente al 74 %NUEVO | 17-nov-2026 | ★★★ Muy alto -- todo el sector |
| Resultados de Applied Materials (4T FY26): peso de China y guíaNUEVO | 12-nov-2026 | ★★ Alto -- AMAT / LRCX / KLAC |
| Qué hace el nuevo Congreso con las ventajas fiscales y la regulación de los centros de datos y de la IANUEVO | 2027 | ★★★ Muy alto -- NVDA / AVGO / AMD / MRVL / TSM |
| Calendario de inversión de las grandes tecnológicas: Microsoft espera acelerar en el 1S-2027 tras retrasar capacidadNUEVO | 1S-2027 | ★★★ Muy alto -- diseño y equipamiento |
| Evolución de la falta de componentes que limita la producción (aviso de Lam Research)NUEVO | 2027 | ★★ Alto -- LRCX / AMAT / ASML |
| Evolución de la guía de Micron ($61,5 Bn en el 1T FY27) y de los precios de memoria | 2026-2027 | ★★★ Muy alto -- MU / LRCX / QCOM |
| Guía del 4T de TSMC ($52,3-54,3 Bn) y ejecución del capex de $60-64 Bn | 4T-2026 y 2027 | ★★★ Muy alto -- TSM / ASML / AMAT |
| Ritmo de inversión de los clientes de IA frente a la guía de $108 Bn de Nvidia | 2026-2027 | ★★★ Muy alto -- NVDA / AVGO / MRVL / AMD |
| Decisión sobre licencias y aranceles de chips con destino China y Sección 232 (alcance amplio no confirmado) | 2026-2027 | ★★ Alto -- NVDA / AMAT / LRCX |
| Recuperación de la Fab 28 de Israel y avances de clientes externos de 18A y 14A de Intel | 4T-2026 y 1T-2027 | ★★ Alto -- INTC |
| Aceleración del negocio custom de Marvell en el 2S del ejercicio 2027 | 2026-2027 | ★★ Alto -- MRVL |
| Reducción de deuda y camino a márgenes positivos de Wolfspeed | Ejercicio 2027 | ★ Medio -- WOLF |
Riesgos del sector
| Riesgo | Prob. | Impacto | Mitigación / comentario |
|---|---|---|---|
| Cambio político: un Congreso demócrata recorta las ventajas fiscales de los centros de datos o regula más la IANUEVO | Media | Alto -- diseño, fabricación avanzada y equipamiento | Goldman Sachs descarta una moratoria nacional; vigilar propuestas concretas, no titulares |
| Falta de componentes que limita la producción en 2027 (aviso de Lam Research)NUEVO | Media | Medio-Alto -- equipamiento y fabricantes | Es un freno de oferta, no de demanda: retrasa ingresos más que eliminarlos |
| Financiación con deuda de la construcción de centros de datos y acuerdos circulares entre grandes tecnológicas y empresas de IANUEVO | Media | Muy alto -- todo el sector | Seguir el flujo de caja libre de los grandes clientes y sus emisiones de deuda |
| Ciclo en pico: márgenes brutos de 87 % (Micron) y 74 % (Nvidia, guiado) se normalizan | Media | Muy alto -- Diseño y Fabricación | Seguimiento del margen bruto y de la guía; la visibilidad de pedidos de ASML y de HBM de Micron reduce el riesgo a corto plazo, no el cíclico |
| Recorte de inversión de los grandes clientes de IA | Media | Muy alto -- NVDA, AVGO, MRVL, TSM, equipamiento | Diversificación entre diseño, fabricación y analógico; seguimiento del capex de los clientes |
| Controles de exportación y aranceles (China, Sección 232 ampliada) | Media-Alta | Alto -- AMAT, LRCX, NVDA | Mirar el peso de China en ventas (Applied: 28 %) y las guías sin China (Nvidia) |
| Concentración geográfica de la fabricación avanzada en Taiwán | Baja | Muy alto -- TSM y toda la cadena | No hay mitigación a corto plazo; es un riesgo estructural que ningún resultado trimestral elimina |
| Precio de la memoria y escasez perjudican a fabricantes de dispositivos y a sus proveedores | Media | Medio-Alto -- QCOM, ARM, móviles y PC | Seguimiento de pedidos de clientes y de la guía de ingresos móviles |
| Dilución e insolvencia en compañías con pérdidas (Wolfspeed) o con capex muy alto frente al negocio externo (Intel) | Media | Alto -- WOLF, INTC | Evitar interpretar caídas de precio como oportunidad sin caja y márgenes positivos |
Escenarios
Qué cambiaría nuestra visión
| Si ocurre… | …cambiaría así la lectura |
|---|---|
| Nvidia guía por debajo de $100 Bn o con margen bajo el 70 % (17-nov) | Leeríamos el ciclo de IA como maduro: menos peso a diseño y equipamiento. |
| Microsoft, Alphabet o Meta recortan su inversión de 2027 en vez de retrasarla | Cambiaría la tesis estructural, no solo el momento: revisión completa del informe. |
| Propuesta legislativa concreta contra las ventajas fiscales de los centros de datos | Subiría el riesgo de los más dependientes del gasto en centros de datos (NVDA, AVGO, MRVL, equipos). |
| El flujo institucional de la narrativa de IA vuelve a positivo y sale de Distribución | La corrección habría sido de posicionamiento y no de ciclo: mejora la lectura de momento. |
| La falta de componentes se resuelve antes de 2027 | Los equipos (Lam, Applied) recuperarían el crecimiento aplazado. |
| Los precios de DRAM y HBM empiezan a bajar | Micron y Lam primero: empezaría la normalización de los márgenes extremos. |
Calendario: próximas citas del sector
Las citas de los próximos 60 días que pueden mover al sector. Las fechas de resultados son las confirmadas en el calendario del Radar.
| Fecha | Cita | Qué mirar |
|---|---|---|
| lun 09/11/2026 | Capital Markets Day de Entegris | Estrategia a largo plazo y deuda |
| lun 09/11/2026 | Resultados de ONTO (mapa amplio) | Metrología para empaquetado avanzado |
| jue 12/11/2026 | Resultados de AMAT | Peso de China y guía |
| mar 17/11/2026 | Resultados de NVDA | Ingresos frente a $108 Bn y margen frente al 74 % |
| mar 24/11/2026 | Resultados de ADI | Margen bruto frente al 67,3 % |
| mar 01/12/2026 | Resultados de MRVL | Negocio custom y guía FY28 |
| mar 08/12/2026 | Resultados de SNPS | Backlog y crecimiento orgánico |
| mié 09/12/2026 | Reserva Federal (FOMC): decisión de tipos, 20:00 h (España) | Tipos y mensaje sobre 2027 |
| mié 09/12/2026 | Resultados de AVGO | IA frente a $21,7 Bn |
| jue 17/12/2026 | BCE: decisión de tipos, 14:15 h (España) | Tipos en la zona euro |
| mié 23/12/2026 | Resultados de MU | Margen frente al 86 % y precio de la memoria |
Fuentes: calendario de resultados del Radar (yfinance, solo fechas confirmadas); Reserva Federal y BCE, calendarios oficiales. Las fechas pueden cambiar.
Tesis, lectura del Radar y qué vigilar
El sector vive un ciclo de IA extraordinario con eslabones muy distintos: demanda que supera la oferta en diseño, fabricación avanzada y equipamiento; recuperación con precios al alza en analógico y potencia; y compañías en dificultades (Wolfspeed, la fundición de Intel, GlobalFoundries) o con negocios maduros que no participan del auge (Qualcomm móvil, Photronics, Amkor). En un horizonte de 6 a 24 meses, el análisis debería priorizar cuatro preguntas: si los márgenes extremos son sostenibles (Micron, Nvidia), hasta qué punto el gasto de unos pocos clientes de IA concentra el riesgo, cómo evolucionan los controles de exportación y los aranceles y, desde el 3-nov, qué hace el nuevo Congreso con los centros de datos. Esta tesis no es una previsión de rentabilidad. La divergencia entre resultados récord y precios corregidos, con el dinero institucional saliendo, es el hecho a explicar antes de cualquier lectura de oportunidad.
IA — Infraestructura y Semiconductores sigue en Distribución (confianza 22 %, antes 22 %), con un flujo institucional medio de −34,5 (antes −18,2) y el dinero saliendo. Semiconductores — Consumo e Industrial pasa de Acumulación a Distribución (confianza 7 %, antes 15 %), con un flujo institucional medio de −24,0 (antes +4,6) y el dinero saliendo. Los valores cuyo flujo más empeora desde la edición 1 son ON, MRVL, ADI; los que más mejoran, QCOM, SNPS, AMD.
Tesis y momento son preguntas distintas: un sector puede tener una tesis sólida a 6–24 meses y, a la vez, un flujo institucional que todavía sale. Este bloque no es una recomendación de compra, venta ni mantenimiento.
| Empresas con mayor convicción editorial | ADI, ASML, KLAC, NVDA, SNPS, TSM (★★★ en su ficha; no implica señal de momento) |
|---|---|
| Qué vigilar |
|
| Qué invalidaría la tesis | Un recorte (no un retraso) de la inversión de los grandes clientes de IA, problemas de financiación de los centros de datos, cambios fiscales o regulatorios del nuevo Congreso, una normalización de los precios de memoria o un endurecimiento de los controles de exportación. Los más expuestos serían los de márgenes extremos y alta sensibilidad al ciclo (Micron, Lam, Nvidia), los dependientes de China (Applied, Lam) y los de balance débil (Wolfspeed, Intel). |
Resumen ejecutivo — 22 valores
| Ticker | Empresa | Subsector | Precio | Desde ed. 1 | Objetivo consenso | Conv. | Riesgo | Estado de seguimiento |
|---|---|---|---|---|---|---|---|---|
| NVDA | NVIDIA Corporation | Diseño y Software | $186,64 | −15,9 % | $328,95 | ★★★ | MEDIO-A | INVESTIGAR |
| AVGO | Broadcom Inc. | Diseño y Software | $293,69 | −13,1 % | $526,81 | ★★☆ | MEDIO-A | INVESTIGAR |
| AMD | Advanced Micro Devices | Diseño y Software | $449,04 | −18,8 % | $648,24 | ★★☆ | MEDIO-A | INVESTIGAR |
| QCOM | Qualcomm Incorporated | Diseño y Software | $165,41 | −7,1 % | $197,03 | ★☆☆ | MEDIO-A | INVESTIGAR |
| MRVL | Marvell Technology | Diseño y Software | $141,20 | −42,3 % | $313,73 | ★★☆ | ALTO | INVESTIGAR |
| SNPS | Synopsys Inc. | Diseño y Software | $450,46 | −0,2 % | $586,95 | ★★★ | MEDIO | VIGILAR |
| TSM | Taiwan Semiconductor Manufacturing (ADR) | Fabricación y Encapsulado | $375,44 | −13,1 % | $586,69 | ★★★ | MEDIO | VIGILAR |
| INTC | Intel Corporation | Fabricación y Encapsulado | $56,28 | −39,5 % | $92,72 | ★☆☆ | ALTO | INVESTIGAR |
| MU | Micron Technology | Fabricación y Encapsulado | $690,00 | −24,5 % | $1.561,91 | ★☆☆ | ALTO | INVESTIGAR |
| GFS | GlobalFoundries Inc. | Fabricación y Encapsulado | $38,62 | −19,0 % | $73,91 | ★☆☆ | MEDIO-A | DESCARTAR |
| AMKR | Amkor Technology | Fabricación y Encapsulado | $32,82 | −24,9 % | $66,00 | ★☆☆ | MEDIO-A | DESCARTAR |
| ASML | ASML Holding N.V. (NASDAQ) | Equipamiento de Fabricación | $1.424,75 | −15,0 % | $2.155,26 | ★★★ | MEDIO | VIGILAR |
| AMAT | Applied Materials | Equipamiento de Fabricación | $332,72 | −18,6 % | $626,86 | ★★☆ | MEDIO | INVESTIGAR |
| LRCX | Lam Research | Equipamiento de Fabricación | $200,44 | −23,1 % | $364,03 | ★★☆ | MEDIO-A | INVESTIGAR |
| KLAC | KLA Corporation | Equipamiento de Fabricación | $138,49 | −15,3 % | $217,58 | ★★★ | MEDIO | VIGILAR |
| ENTG | Entegris Inc. | Materiales Avanzados | $127,98 | −13,3 % | $189,07 | ★★☆ | MEDIO | VIGILAR |
| PLAB | Photronics Inc. | Materiales Avanzados | $27,36 | −5,4 % | $41,33 | ★☆☆ | MEDIO-A | DESCARTAR |
| WOLF | Wolfspeed Inc. | Materiales Avanzados | $23,79 | −3,4 % | $25,00 | ★☆☆ | MUY ALTO | DESCARTAR |
| TXN | Texas Instruments | Analógico y Potencia | $277,36 | −2,6 % | $336,86 | ★★☆ | MEDIO | VIGILAR |
| ADI | Analog Devices | Analógico y Potencia | $363,56 | −10,4 % | $472,44 | ★★★ | MEDIO | VIGILAR |
| ON | ON Semiconductor (onsemi) | Analógico y Potencia | $63,31 | −17,7 % | $101,16 | ★★☆ | MEDIO-A | VIGILAR |
| NXPI | NXP Semiconductors | Analógico y Potencia | $248,29 | +2,4 % | $299,93 | ★★☆ | MEDIO | VIGILAR |
Glosario, método y ediciones
- Fundición (foundry)
- empresa que fabrica chips diseñados por otros (TSMC, GlobalFoundries, Intel Foundry).
- Equipamiento de fabricación (WFE)
- las máquinas con las que se fabrican los chips: litografía, grabado, depósito e inspección.
- HBM
- memoria de alto ancho de banda que acompaña a los aceleradores de IA; hoy es la parte más rentable de la memoria.
- EDA
- software para diseñar chips (Synopsys, Cadence).
- OSAT
- empresas que encapsulan y prueban los chips ya fabricados (Amkor).
- Guía
- la previsión de ingresos o márgenes que da la propia empresa para el trimestre o el año siguiente.
- Consenso
- la media de las previsiones de los analistas; el mercado reacciona sobre todo a la diferencia entre guía y consenso.
- Margen bruto no-GAAP
- margen sin algunos gastos que la empresa considera extraordinarios; no es una cifra auditada.
- Narrativa
- grupo de valores que comparten un tema de inversión. Seguimos 42 con 537 valores.
- Fase
- etapa del ciclo de una narrativa: capitulación, estabilización, acumulación, rotación temprana, impulso institucional, euforia minorista y distribución.
- Flujo institucional (OFI)
- indicador propio de −100 a +100 que combina presión compradora, flujo de dinero, volumen y estructura.
- Delta acumulado
- si el volumen comprador o vendedor acompaña al movimiento del precio.
- Fuerza relativa (RS)
- rentabilidad de un valor frente al S&P 500 en el mismo periodo.
- MM50
- precio medio de las últimas 50 sesiones; estar por encima indica tendencia alcista en ese plazo.
- Estados de seguimiento
- VIGILAR, INVESTIGAR y DESCARTAR ordenan el trabajo de análisis; no son órdenes de compra ni de venta.
Cómo se hace este informe
Cada edición combina tres capas. La investigación editorial (tesis, subsectores, fichas, catalizadores y riesgos) se escribe con fuentes enlazadas y fechadas; lo que no se puede verificar no se usa como dato. Los datos de mercado (precios, variaciones, distancias a máximos, ETFs) se calculan con precios de yfinance y la valoración es de terceros. La lectura del Radar (fase, flujo institucional, fuerza relativa) procede del sistema Trend & Structure sin ningún cálculo nuevo. Cada edición se compara con la anterior y conserva el historial: las ediciones antiguas siguen disponibles en PDF.
Historial de ediciones
| Edición | Fecha | Qué cambió |
|---|---|---|
| 1 | 22 de octubre de 2026 | Primera edición: 22 compañías en 5 subsectores, 5 ETFs, plan de seguimiento a 6–24 meses. · PDF |
| 2 | 7 de noviembre de 2026 | Temporada de resultados (9 compañías), corrección de octubre, elecciones de EE. UU. y la peor sesión del SOX desde 2020 (5-nov); nuevo formato web, lectura del Radar por valor y calendario. |
Datos de mercado: cálculo propio con precios de yfinance (pueden llevar retraso; rentabilidad por precio salvo indicación). Múltiplos y objetivos de consenso: datos de terceros. Hechos corporativos: fuentes enlazadas en la sección 11; lo no verificado figura en «Comprobaciones pendientes» y no se usa como dato.
Este informe tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni recomendación de inversión. Trend & Structure no asume responsabilidad por las decisiones adoptadas con base en este documento.
© 2026 Trend & Structure. Todos los derechos reservados. Se permite compartir el enlace y citar fragmentos breves mencionando la fuente; queda prohibida cualquier otra reproducción, distribución o modificación sin autorización expresa.
Actualizado el 07/11/2026.